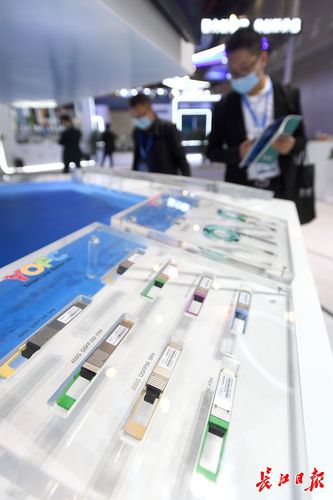
深度解析 中国光通信产业现状与面临的挑战
光通信产业作为信息社会的基石,其发展水平直接关系到国家数字经济的竞争力。中国光通信产业在市场需求、政策支持和产业链协同下取得了显著成就,但同时也面临一系列深层次挑战。本文将从产业现状和核心挑战两个维度进行深度解析。
一、中国光通信产业现状
1. 市场规模全球领先
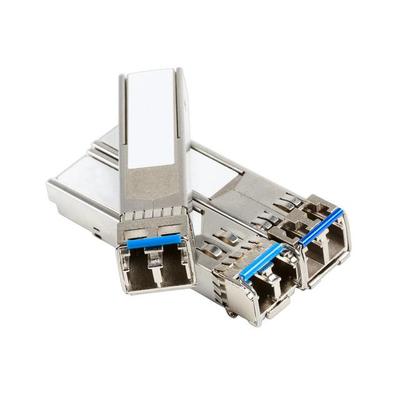
中国已成为全球最大的光通信市场。在光纤光缆领域,长飞、亨通、烽火等企业占据全球重要份额;在光器件领域,中际旭创、光迅科技等企业在光模块市场跻身全球前列。得益于5G网络、千兆光网、数据中心等新基建的推动,国内需求持续旺盛。
2. 产业链逐步完善
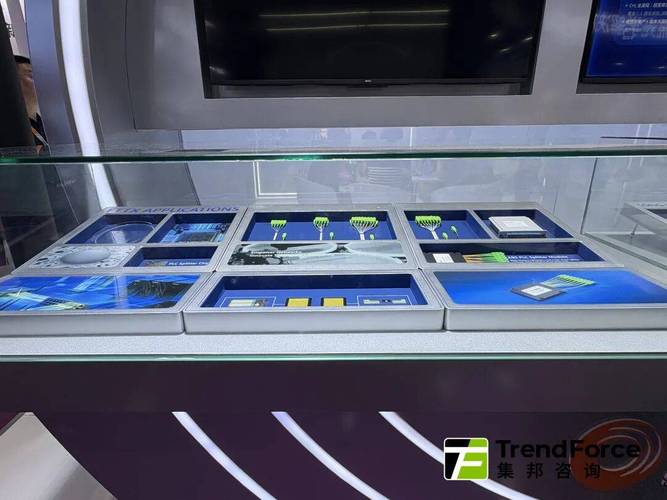
从光纤预制棒、光纤光缆到光器件、光模块,再到传输设备和网络终端,中国已形成相对完整的产业链体系。在上游材料、芯片设计、封装测试等环节,国内企业不断突破,部分领域已达到国际先进水平。
3. 技术能力持续提升
在高速光模块方面,400G/800G产品已实现批量出货,1.6T技术研发同步推进;在光芯片领域,25G及以下速率芯片基本实现国产化,高速率芯片也在加速攻关。硅光技术、相干光通信等前沿方向布局加快。
4. 政策环境利好
“宽带中国”、“双千兆”网络协同发展、东数西算等国家战略为光通信产业提供了广阔空间。国家层面出台多项政策支持核心元器件自主可控,推动产业向高端迈进。
二、面临的挑战
1. 高端光芯片受制于人
尽管我国在中低速率光芯片上取得突破,但25G以上高速光芯片(如EML、DFB)仍高度依赖进口,高端光模块中的核心芯片国产化率较低。这导致产业链安全存在隐患,尤其是在外部技术封锁加剧的背景下,高端芯片的自主可控成为亟待解决的瓶颈。
2. 核心材料与设备短板
光纤预制棒所需的四氯化硅等高纯材料、光器件制造中的特种气体和靶材等,部分依赖进口。高端光芯片制造所需的外延生长设备(MOCVD)、光刻机等同样受海外厂商主导。材料和设备的短板制约了产业整体升级。
3. 产业链协同不足
国内光通信产业链各环节之间缺乏深度协同,芯片设计与制造、封装与模块厂商的联动不够紧密。产学研用结合有待加强,基础研究到产业化转化的效率偏低,导致技术创新链存在断点。
4. 国际竞争与市场压力
全球光通信市场竞争激烈,国际巨头通过并购整合强化优势。部分国家设置贸易壁垒,对中国光通信产品加征关税或限制采购。国内企业面临“走出去”的合规风险和市场准入难题,国际化之路挑战重重。
5. 人才结构性短缺
光通信涉及光学、电子、材料、通信等多学科交叉,高端研发人才和复合型工艺工程师严重不足。人才培养体系与产业需求脱节,关键岗位人才争夺激烈,成为制约创新的又一因素。
三、应对策略展望
面对上述挑战,需从多维度发力:一是加大基础研究投入,集中攻关高速光芯片、核心材料与设备;二是强化产业链上下游协同,构建创新联合体;三是完善人才培育与引进机制;四是积极参与国际标准制定,拓展多元化市场。唯有如此,中国光通信产业才能实现从“大”到“强”的跨越,在全球竞争中行稳致远。
如若转载,请注明出处:http://www.doutu123.com/product/50.html
更新时间:2026-10-21 07:29:06