专精特新“小巨人”系列之光通信上游细分龙头 天孚通信
在光通信产业链中,上游光器件是技术壁垒最高、价值最集中的环节之一。苏州天孚光通信股份有限公司(简称“天孚通信”)作为光通信器件领域的细分龙头,凭借其在精密陶瓷、工程塑料、光学玻璃等基础材料上的深厚积累,以及对光器件封装、耦合、精密加工等核心工艺的掌握,成功入选国家级专精特新“小巨人”企业。本文将从公司定位、核心优势、行业机遇及发展前景四个维度,解析天孚通信如何在全球光通信浪潮中脱颖而出。
一、专注光通信上游,做“器件中的器件”
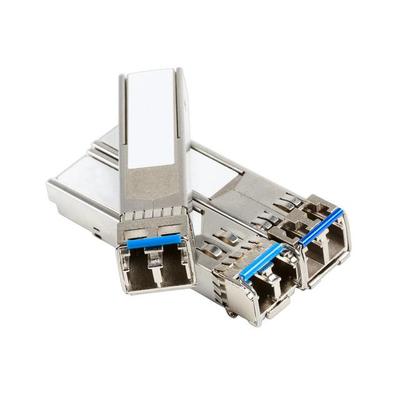
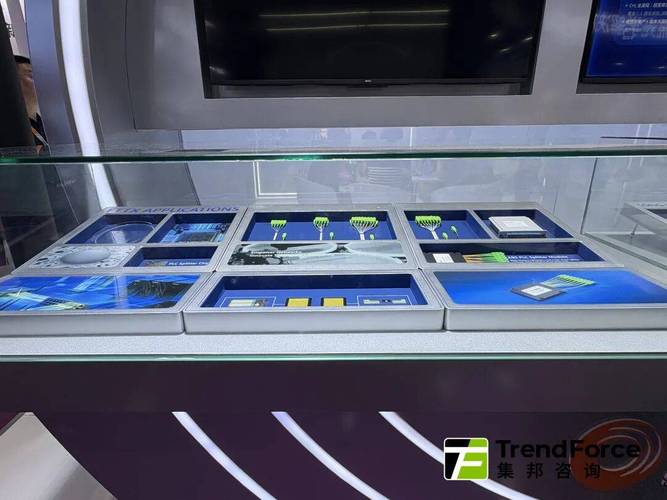
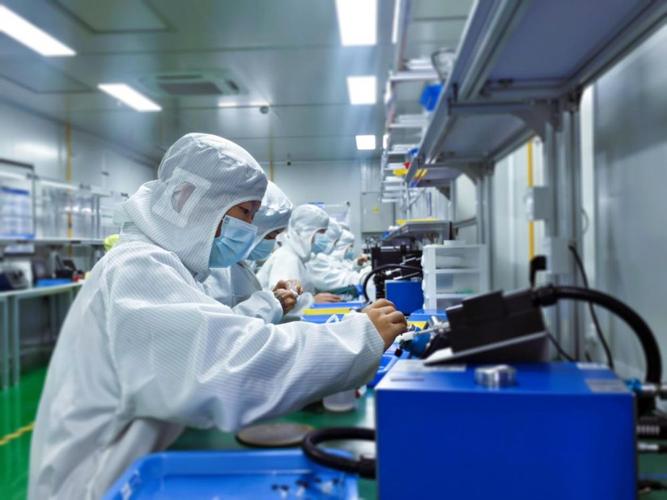
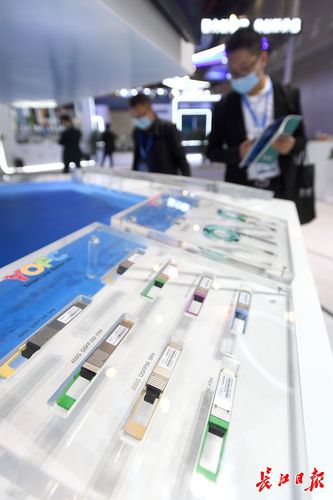
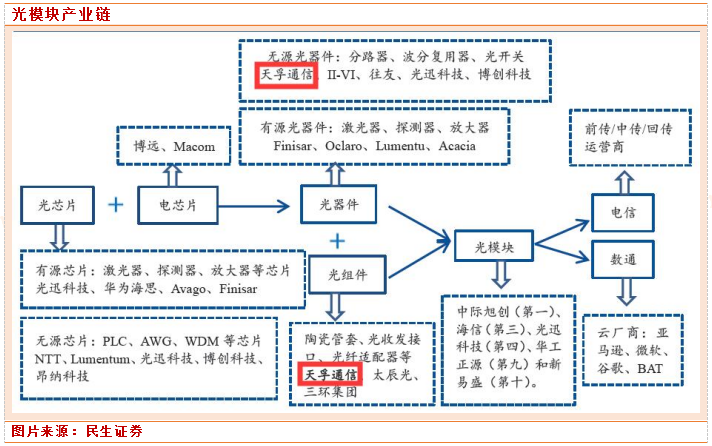
天孚通信成立于2005年,2015年登陆创业板,始终专注于光通信器件及其延伸领域。公司产品主要分为无源器件和有源器件封装两大板块,包括陶瓷套管、光纤适配器、光收发组件、隔离器、透镜、准直器、AWG组件等。这些器件看似微小,却是光模块、光传输设备乃至整个光网络不可或缺的基础元件。不同于光模块厂商直接面向设备商,天孚通信定位为“光模块企业的上游供应商”,其客户涵盖华为、中兴、烽火、中际旭创、光迅科技等国内外主流光通信企业。这种“卖铲子”的模式,使公司能够避开下游价格战,聚焦于高毛利、高壁垒的细分赛道。
二、专精特新“小巨人”:技术扎根,工艺深耕
“专精特新”强调专业化、精细化、特色化、新颖化。天孚通信的“小巨人”资质实至名归:
- 专业化:公司深耕光器件领域近二十年,主导产品陶瓷插芯全球市场占有率领先,光纤适配器等产品技术指标达到国际先进水平。
- 精细化:公司建立从材料制备到成品检测的全流程质量管理体系,产品精度可达亚微米级,满足高可靠性电信级要求。
- 特色化:依托自制陶瓷套管和精密加工能力,公司推出“无源+有源”垂直整合方案,可快速响应客户定制需求。
- 新颖化:公司持续投入研发,在高速光引擎、硅光封装、CPO(共封装光学)等前沿方向进行技术储备。
三、受益于流量爆发与算力升级,光器件需求高企
随着5G、千兆光网、云计算、AI大模型的普及,全球数据流量呈指数级增长。据行业机构预测,2025年全球光模块市场将超过200亿美元,其中400G/800G高速光模块需求快速攀升。光模块的速率升级,不仅带动了有源芯片的迭代,更对无源光器件提出了更高要求——例如,高速光模块需要更多数量的透镜、隔离器和准直器,且精度要求更为严苛。天孚通信凭借覆盖光模块全系列的无源器件解决方案,成为产业链中“量价齐升”的核心受益者。公司在有源器件封装领域布局的OSA(光收发组件)代工业务,也已进入头部客户供应链,贡献第二增长曲线。
四、竞争壁垒与成长逻辑
天孚通信的护城河主要体现在三个方面:
- 垂直整合能力 。公司自产陶瓷粉体、陶瓷套管、金属件等原材料,对关键环节实现自主可控,从而降本增效,并保障交付稳定性。
- 优质客户资源与认证壁垒。光通信器件需通过客户长期可靠性验证,切换成本高。公司与全球主流光模块及设备商形成深度粘性,先发优势明显。
- 持续的高研发投入。近年来公司研发费用率保持在8%以上,重点攻克硅光封装、高精度透镜阵列、高速光引擎等“卡脖子”环节,为未来3-5年成长奠定基础。
五、
专精特新“小巨人”企业是产业链补链强链的关键力量。天孚通信作为光通信上游细分龙头,以精密制造为根基,以垂直整合为引擎,在全球光通信器件市场中走出了一条“小而美、专而强”的路径。在AI算力与数据洪流的驱动下,光通信器件行业景气度持续上行,天孚通信有望凭借其“小巨人”的专精优势,进一步扩大市场份额,实现从器件供应商到光引擎平台型企业的跨越。对于投资者而言,这不仅是六位数市盈率的故事,更是中国光通信供应链韧性的缩影。
如若转载,请注明出处:http://www.doutu123.com/product/40.html
更新时间:2026-10-13 11:43:54