连续9年净资产收益率超14%,百亿市值光器件龙头股,值得关注吗?
在A股市场,能够连续多年保持高净资产收益率(ROE)的公司并不多见,而如果这家公司还身处高景气的光通信赛道,且市值仅百亿左右,自然会引起投资者的关注。今天我们要探讨的,就是一家连续9年ROE超过14%的光器件龙头企业——我们暂且称之为“光器件龙头”(注:根据特征,很可能指向天孚通信、太辰光或博创科技等,但具体名称需投资者自行核对)。这样的标的是否值得关注?我们需要从多个维度进行剖析。
一、ROE连续9年超14%意味着什么?
ROE是巴菲特最为看重的指标之一,它衡量了公司运用自有资本的效率。连续9年保持在14%以上,说明公司具备持续的盈利能力和优秀的资本回报率。这通常意味着:
- 较强的护城河:光器件行业技术壁垒较高,客户认证周期长,一旦进入全球主流设备商供应链,就会形成粘性。
- 良好的成本控制或议价能力:能够在行业波动中维持稳定的利润率。
- 管理层专注于股东回报:没有盲目扩张导致ROE稀释,或者通过高分红、回购等方式提升资本效率。
但需要注意的是,高ROE也可能由高杠杆驱动。因此,我们需要进一步查看其资产负债率。如果负债率适中(如40%以下),则ROE的含金量更高。
二、光通信器件行业的景气度
光器件是光通信产业链的中游,位于光芯片和光模块之间,包括陶瓷套管、光纤阵列、波分复用器、光引擎等。行业驱动因素强劲:
- 数据中心扩容:全球云厂商资本开支回暖,400G/800G光模块需求爆发,带动上游光器件需求。
- 电信市场升级:5G建设、千兆光网、东数西算等政策推动。
- 技术迭代:硅光、CPO(共封装光学)等新技术为光器件带来新机遇。
作为百亿市值的龙头,公司通常专注于某一细分领域,如无源器件或有源器件代工,并深度绑定大客户。如果其产品线符合高速率、集成化趋势,则成长确定性较高。
三、百亿市值是优势还是劣势?
百亿市值在A股属于中小盘,相较于千亿巨头,其弹性更大。一旦业绩超预期或行业风口来临,股价容易快速反应。但小市值也意味着流动性相对较弱,波动性更高。百亿市值可能反映市场对其未来增长的保守预期,或者公司本身处于细分赛道,天花板有限。因此,需要判断公司是否具备第二增长曲线,比如从无源器件向有源器件延伸,或者从电信市场向数据中心市场突破。
四、需要关注的风险点
- 客户集中度风险:光器件公司往往前五大客户占比超过50%,一旦大客户砍单或技术路线变更,业绩影响巨大。
- 技术替代风险:CPO等新技术可能减少分立器件的使用量,对传统无源器件厂商构成挑战。
- 行业竞争加剧:国内光器件厂商众多,价格战可能侵蚀毛利率。
- 估值是否合理:连续高ROE可能已被市场部分定价,需结合PE、PEG等指标判断。
五、结论:值得关注,但需深入验证
连续9年ROE超14%的光器件龙头,无疑是一个值得放入自选池的标的。它展现了优秀的经营质量和行业地位。但是否值得投资,还需进一步分析:
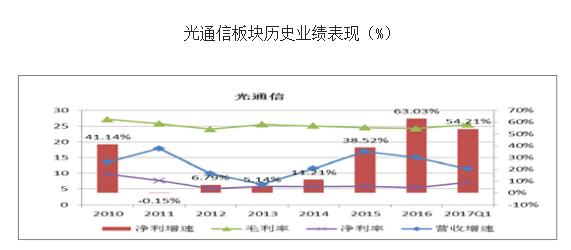
- 最新财报中营收和净利润增速是否匹配?
- 毛利率和净利率是否稳定或提升?
- 研发投入占比如何?是否布局新技术?
- 估值是否处于历史低位?
如果以上问题的答案偏正面,且行业景气度持续,那么这家百亿市值的光器件龙头可能是一只未来的tenbagger。但如果发现ROE主要靠杠杆维持,或者行业竞争恶化,则需保持谨慎。建议投资者深入研究公司招股书、年报及券商研报,结合自身风险偏好做出决策。
光通信是数字经济的底座,而光器件是底座中的关键螺钉。对于这样一家小而美的龙头,关注它,或许就是关注未来十年数据洪流中的一朵浪花。
如若转载,请注明出处:http://www.doutu123.com/product/43.html
更新时间:2026-10-13 01:55:35